Риски пассивного дохода: какие бывают и как не потерять деньги
Пассивный доход часто представляют как идеальную финансовую модель: один раз вложил деньги или создал актив, а затем регулярно получаешь доход практически без участия. Дивиденды приходят на брокерский счет, арендатор переводит деньги за квартиру, облигации выплачивают купоны — и кажется, что капитал начинает работать сам.
Но у такой картины есть важная сторона, о которой говорят гораздо реже. Пассивный доход не означает отсутствие финансового риска. Более того, даже высокий пассивный доход не всегда означает высокую прибыль.
Поэтому вопрос должен звучать не только так: «Сколько я буду получать пассивно?», но и так: «Что может пойти не по плану и сколько я потеряю в этом случае?»
В статье разберем основные риски пассивного дохода. А в конце разберем простой алгоритм, который поможет оценить любой источник пассивного дохода еще до вложения денег.
Быстрая навигация
Что такое пассивный доход и бывает ли он полностью пассивным
Пассивным доходом обычно называют деньги, которые человек получает без постоянного выполнения работы в обмен на каждую выплату. В качестве источника может выступать инвестиционный капитал, недвижимость, банковский вклад, сайт, цифровой продукт или другой актив.
Например, инвестор покупает акции компании и получает дивиденды. Он не работает в этой компании, но получает часть ее прибыли. Другой человек сдает квартиру и получает арендную плату. В обоих случаях деньги поступают без ежедневного выполнения работы самим владельцем актива.
Но слово «пассивный» не означает «автоматический и безрисковый».
За активом все равно приходится следить. Инвестору необходимо оценивать финансовое состояние компаний, доходность и риски портфеля. Владельцу недвижимости — искать арендаторов, оплачивать ремонт и решать возникающие проблемы. Автор сайта должен следить за трафиком, обновлять материалы и учитывать изменения поисковых алгоритмов.
Поэтому правильнее воспринимать пассивный доход как доход, который требует меньше постоянного труда, а не как деньги, которые появляются вообще без участия человека.
От чего зависит размер пассивного дохода
Размер пассивного дохода зависит не только от выбранного инструмента. Важны как минимум четыре фактора:
- размер первоначального капитала;
- доходность актива;
- срок, на который вложены деньги;
- расходы, налоги и инфляция.
Например, два инвестора могут получить одинаковые 10% годовых на вложенный капитал, но фактический результат у них окажется разным из-за налогов, комиссий и изменения стоимости денег.
Поэтому при оценке пассивного дохода важно смотреть не только на процент доходности, но и на то, какой риск пришлось принять ради его получения. Подробнее о разных источниках пассивного дохода можно прочитать в статье.
Основные риски пассивного дохода
Риски зависят от того, какой именно актив приносит доход. У дивидендных акций одни проблемы, у недвижимости — другие, а у облигаций или криптовалют — третьи.
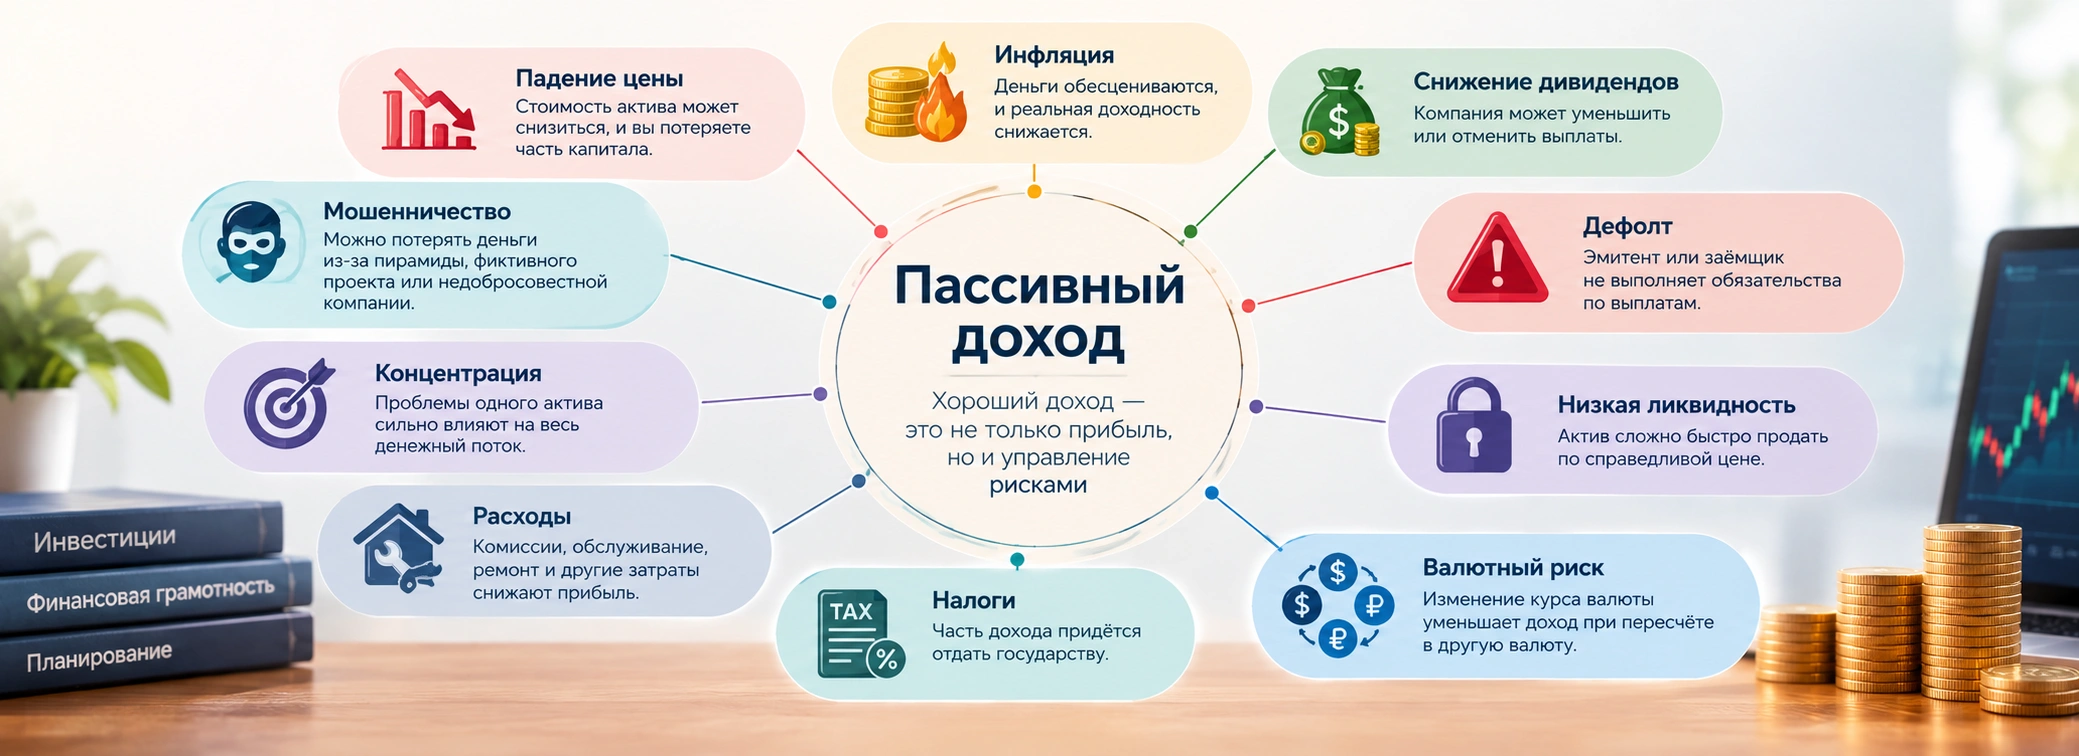
При этом есть несколько рисков, которые встречаются особенно часто.
| Риск | Что может произойти | Где встречается |
|---|---|---|
| Рыночный риск | Стоимость актива снижается, и инвестор теряет часть капитала | Акции, облигации, фонды, криптовалюты |
| Инфляционный риск | Доход формально сохраняется, но его реальная покупательная способность уменьшается | Депозиты, облигации, аренда, денежные активы |
| Риск снижения дивидендов | Компания уменьшает или полностью отменяет дивидендные выплаты | Дивидендные акции, REIT |
| Кредитный риск | Заёмщик или эмитент не выполняет обязательства по выплатам | Облигации, P2P-кредитование, частные займы |
| Риск дефолта | Эмитент или компания не может вернуть вложенные средства в установленный срок | Облигации, корпоративные проекты, краудлендинг |
| Риск ликвидности | Актив сложно быстро продать по справедливой цене | Недвижимость, малоликвидные акции, облигации, частные инвестиции |
| Валютный риск | Изменение курса валюты уменьшает доход при пересчёте в другую валюту | Иностранные акции, облигации, валютные вклады |
| Налоговый риск | Налоги или изменение налоговых правил уменьшают чистый доход | Акции, облигации, недвижимость, зарубежные инвестиции |
| Риск дополнительных расходов | Комиссии, обслуживание, ремонт и другие затраты снижают фактическую доходность | Недвижимость, брокерские счета, бизнес, сайты |
| Риск концентрации | Проблемы одного актива или источника дохода существенно влияют на весь денежный поток | Любой портфель с небольшим количеством активов |
| Риск мошенничества | Инвестор теряет деньги из-за финансовой пирамиды, фиктивного проекта или недобросовестной компании | Высокодоходные проекты, P2P, криптовалюты, онлайн-проекты |
| Операционный риск | Технические сбои, ошибки управления или проблемы с платформой нарушают получение дохода | Онлайн-бизнес, сайты, DeFi, инвестиционные платформы |
| Регуляторный риск | Изменение законодательства ограничивает деятельность или меняет условия получения дохода | Криптовалюты, зарубежные инвестиции, онлайн-бизнес |
| Риск простоя актива | Актив временно не приносит доход, хотя расходы продолжаются | Арендная недвижимость, сайты, оборудование |
| Психологический риск | Страх или желание получить быструю прибыль приводит к необдуманным решениям | Все виды инвестиций |
Важно понимать: невысокий риск не означает отсутствие риска, а высокая доходность не означает автоматически хороший результат.
Иногда человек выбирает инструмент исключительно по обещанному проценту и замечает риски только после того, как стоимость актива начинает падать или выплаты прекращаются. Поэтому каждый источник пассивного дохода стоит рассматривать сразу с двух сторон: сколько он потенциально может принести и при каких обстоятельствах этот доход может исчезнуть.
Рыночный риск: актив может потерять в цене
Один из главных рисков пассивного дохода связан с изменением рыночной стоимости актива.
Особенно хорошо это видно на примере акций. Инвестор может купить бумаги компании ради дивидендов и рассчитывать на регулярные выплаты. Но стоимость самих акций при этом способна снизиться на десятки процентов.
Предположим, инвестор вложил 1 млн рублей в акции и рассчитывал получать около 80 000 рублей дивидендов в год. Если стоимость портфеля затем снизилась на 20%, его активы временно будут стоить около 800 000 рублей.
Формально дивиденды он продолжает получать. Но капитал уже просел на 200 000 рублей.
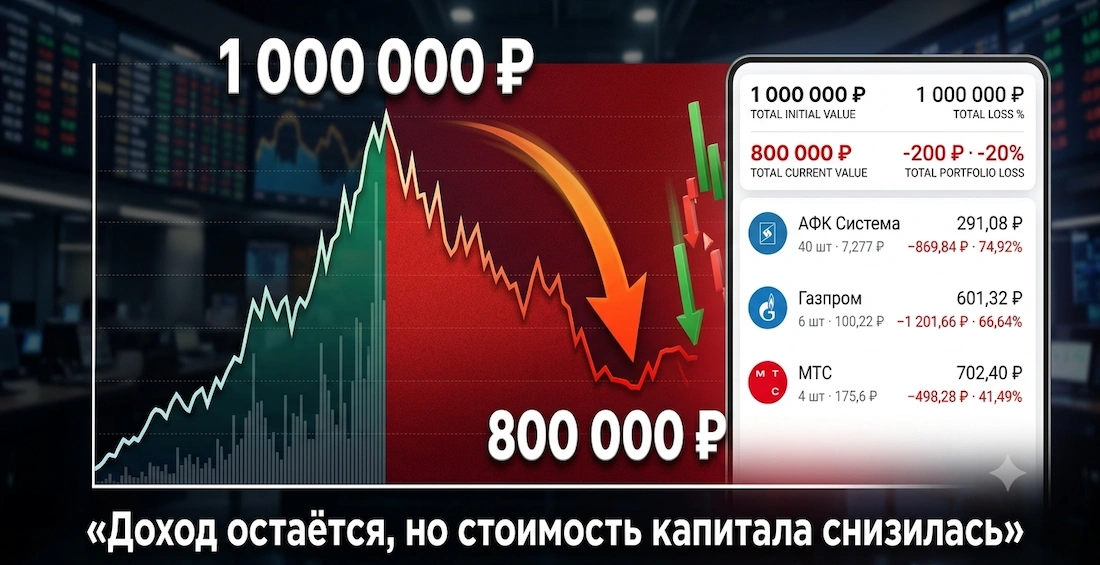
Это показывает важную особенность пассивного дохода от рыночных активов: доход от актива и изменение стоимости самого актива — не одно и то же.
Почему стоимость актива может снизиться
На цену акций, фондов и других рыночных инструментов могут влиять:
- финансовые результаты компании;
- изменение процентных ставок;
- состояние экономики;
- действия регуляторов;
- политические и геополитические события;
- ожидания инвесторов;
- ситуация в конкретной отрасли;
- общее настроение на рынке.
Поэтому нельзя считать дивидендную акцию полностью безопасным источником пассивного дохода только потому, что компания несколько лет подряд выплачивала дивиденды.
В период сильного падения рынка стоимость даже качественных компаний может временно существенно снизиться. Подробнее о поведении активов во время сильного падения рынка можно прочитать на странице.
Почему высокая доходность не гарантирована
Еще одна распространенная ошибка — воспринимать текущую доходность как обещание будущего результата.
Например, если акция сейчас дает дивидендную доходность 8%, это не означает, что инвестор гарантированно получит 8% в следующем году. Компания может изменить размер выплат, а цена акции может существенно измениться. То же самое относится к другим инвестиционным инструментам.
Прошлая доходность показывает, что происходило раньше, но не гарантирует будущий результат. Поэтому при создании пассивного дохода важно оценивать не только потенциальную прибыль, но и сценарий, при котором рынок пойдет против инвестора.
Инфляционный риск: доход есть, а денег становится меньше
Одна из главных ошибок при оценке пассивного дохода — смотреть только на его номинальную доходность. Например, инвестиция приносит 10% годовых. На первый взгляд кажется, что капитал увеличивается достаточно быстро.
Но если цены за это же время выросли на 8%, реальный прирост покупательной способности будет значительно меньше. А если инфляция окажется выше доходности, инвестиция формально будет приносить прибыль, но в реальном выражении капитал может практически не расти.
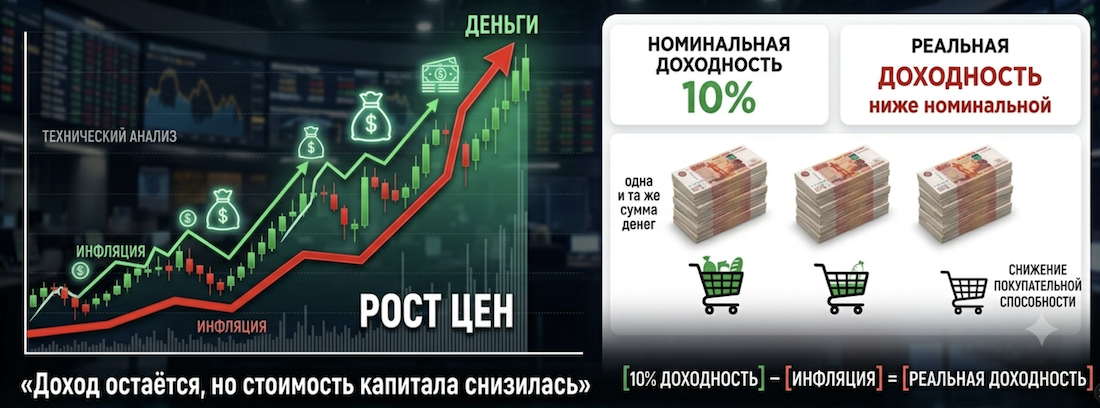
Особенно заметен этот риск у инструментов с фиксированной доходностью, когда размер выплат заранее определён и не успевает изменяться вслед за ростом цен.
Поэтому при выборе источника пассивного дохода важно учитывать не только процент, указанный в рекламе или условиях инвестиции, но и:
- текущую и ожидаемую инфляцию;
- налоги;
- комиссии и другие расходы;
- возможность увеличения дохода со временем;
- срок, на который замораживаются деньги.
Номинальная и реальная доходность
Условно реальную доходность можно представить так: Реальная доходность ≈ доходность инвестиции − инфляция.
Это упрощённая оценка, но она хорошо показывает суть проблемы.
Например, при доходности 12% годовых и инфляции 7% номинально инвестор заработал 12%, но покупательная способность капитала выросла гораздо меньше.
Поэтому вопрос «Сколько процентов я получу?» лучше дополнять другим: «Насколько увеличится моя покупательная способность после учёта инфляции, налогов и расходов?».
Риск снижения или отмены дивидендов
Дивиденды часто воспринимаются как один из наиболее понятных способов получать пассивный доход: инвестор покупает акции, компания выплачивает дивиденды, а сам актив остаётся в портфеле.
Но дивиденд не является гарантированной выплатой. Компания может:
- уменьшить размер дивиденда;
- полностью отказаться от выплаты;
- перенести выплату;
- направить прибыль на развитие бизнеса;
- столкнуться с падением прибыли и денежного потока.
Особенно опасно ориентироваться только на текущую дивидендную доходность.
Представим две компании. Первая стабильно выплачивает 5% годовых и постепенно увеличивает выплаты. Вторая предлагает текущую доходность 12%, но её прибыль снижается.
На бумаге вторая компания выглядит привлекательнее. Однако высокая доходность может быть следствием не щедрой политики компании, а сильного падения стоимости акций в ожидании проблем.
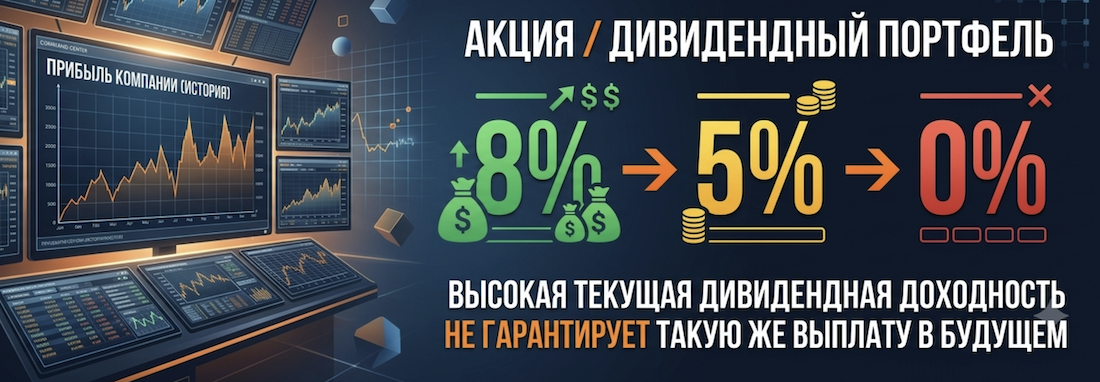
Поэтому при создании дивидендного источника дохода важно смотреть не только на размер выплаты, но и на финансовое состояние компании, прибыль, денежный поток, долговую нагрузку и историю дивидендов.
Подробнее о выборе таких инструментов рассказывал в статье об акциях с ежемесячными дивидендами.
Кредитный риск: что будет, если должник не заплатит
Если пассивный доход связан с тем, что кто-то использует ваши деньги, появляется кредитный риск. Вы фактически рассчитываете на то, что другая сторона выполнит свои обязательства. Это может быть:
- компания, выпустившая облигации;
- банк;
- заёмщик в P2P-сервисе;
- частный бизнес;
- инвестиционная платформа.
Проблема возникает, когда у должника ухудшается финансовое положение.
Например, облигация обещает инвестору 10% годовых. Но высокая доходность обычно связана не только с желанием компании щедро вознаградить инвестора. Она может отражать повышенный риск самого эмитента.
Если компания столкнётся с финансовыми проблемами, возможны задержка выплат, реструктуризация долга или дефолт.
Поэтому при оценке такого пассивного дохода нужно задавать вопрос: «За счёт чего мне обещают такую доходность и насколько надёжен источник выплат?».
Риск дефолта: когда можно потерять не только доход
Дефолт — более серьёзная ситуация, чем временное снижение доходности. В этом случае должник не выполняет свои обязательства полностью или в установленный срок.
Инвестор может столкнуться с ситуацией, когда:
- проценты перестают выплачиваться;
- возврат капитала откладывается;
- условия займа пересматриваются;
- часть вложений приходится списать;
- возврат средств становится возможен только после длительного разбирательства.
Поэтому обещание высокого пассивного дохода само по себе ничего не говорит о качестве инвестиции.
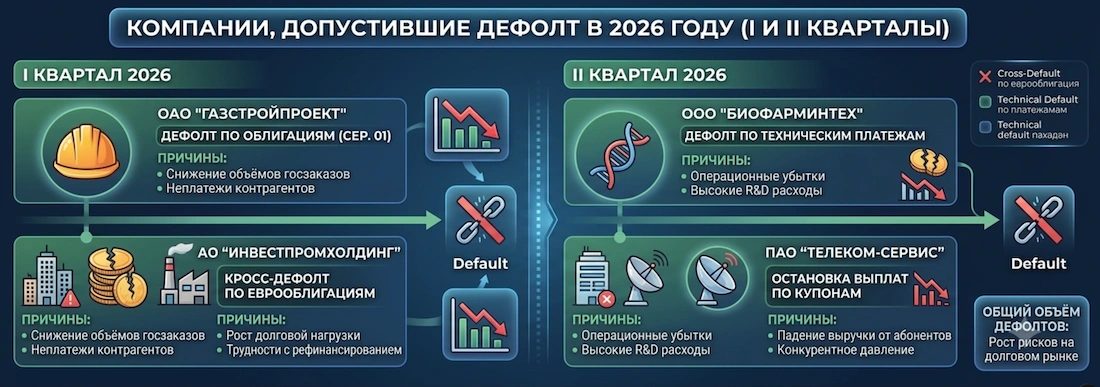
Чем выше потенциальная доходность, тем важнее понимать, какой риск принимает на себя инвестор ради этой доходности.
Риск ликвидности: деньги есть, но быстро забрать их нельзя
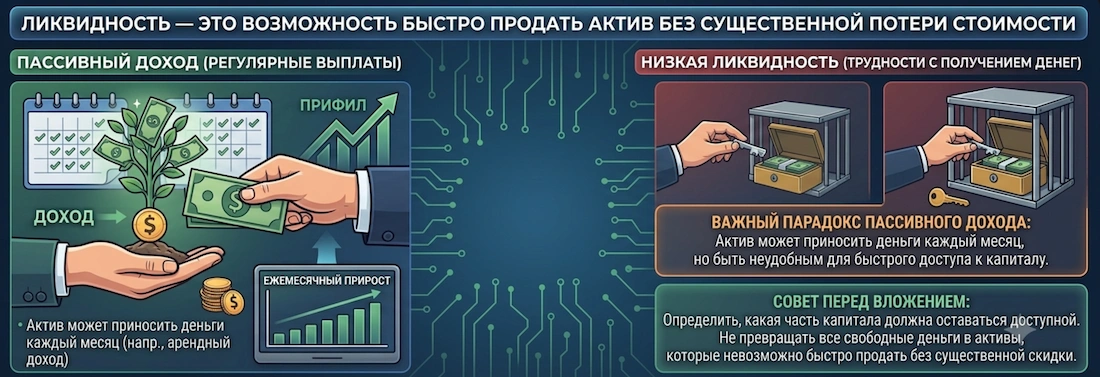
Ликвидность — это возможность быстро продать актив и получить деньги без существенной потери стоимости. На первый взгляд может показаться, что любой актив можно просто продать. На практике это не всегда так.
Например, квартиру можно сдавать и получать арендный доход. Но если деньги понадобились срочно, продажа недвижимости может занять недели или месяцы.
Похожая ситуация возможна с:
- малоликвидными акциями;
- частными инвестициями;
- некоторыми облигациями;
- долями в бизнесе;
- инвестициями в сайты и цифровые проекты.
Здесь возникает важный парадокс пассивного дохода: актив может приносить деньги каждый месяц, но при этом быть неудобным для быстрого доступа к капиталу.
Поэтому перед вложением стоит определить, какая часть капитала должна оставаться доступной. Не стоит превращать все свободные деньги в активы, которые невозможно быстро продать без существенной скидки.
Валютный риск: доходность может измениться из-за курса
Если пассивный доход формируется в одной валюте, а расходы инвестора — в другой, появляется валютный риск.
Например, инвестиция приносит доход в долларах. Сам актив при этом не изменился в цене, а выплаты продолжаются. Но если курс доллара к валюте расходов заметно изменится, фактическая сумма, которую инвестор получает после конвертации, станет другой.
Валютный риск особенно важен при инвестициях в:
- иностранные акции;
- зарубежные облигации;
- иностранную недвижимость;
- валютные депозиты;
- международные фонды.
Поэтому доходность лучше оценивать в той валюте, в которой вы планируете тратить или сохранять капитал.
Налоги и скрытые расходы могут значительно уменьшить доход
Пассивный доход редко равен сумме, которую инвестор видит в рекламном предложении. Из полученного дохода могут вычитаться:
- налоги;
- комиссии брокера;
- комиссии платёжных систем;
- расходы на обслуживание;
- комиссии управляющих компаний;
- расходы на ремонт и содержание недвижимости;
- стоимость привлечения клиентов;
- расходы на техническое обслуживание цифровых активов.
Например, недвижимость может приносить арендную плату каждый месяц. Но из неё необходимо вычесть ремонт, простой между арендаторами, коммунальные расходы, налоги и другие затраты.
В результате заявленные 8–10% годовых и фактическая доходность капитала могут существенно отличаться. Поэтому правильнее считать не валовой, а чистый пассивный доход.
Упрощённо: Чистый доход = полученные выплаты − налоги − комиссии − расходы.
Именно эту сумму стоит сравнивать с первоначально вложенным капиталом.
Риск концентрации
Даже хороший актив может стать источником серьёзной проблемы, если на нём сосредоточена слишком большая часть капитала.
Представим инвестора, который получает весь пассивный доход от одной квартиры. Пока квартира сдана, арендатор платит вовремя, а дополнительных расходов нет, система работает. Но затем арендатор съезжает, появляется необходимость в ремонте, а найти нового жильца удаётся только через несколько месяцев. Доход полностью исчезает.
То же самое может произойти с инвестиционным портфелем, если он состоит из акций нескольких компаний одного сектора.
Диверсификация не устраняет риски полностью, но позволяет снизить зависимость от одного актива или источника денежных поступлений.
О принципах распределения капитала подробнее можно рассказать в статье «Диверсифицированный инвестиционный портфель».
Риски пассивного дохода в зависимости от его источника
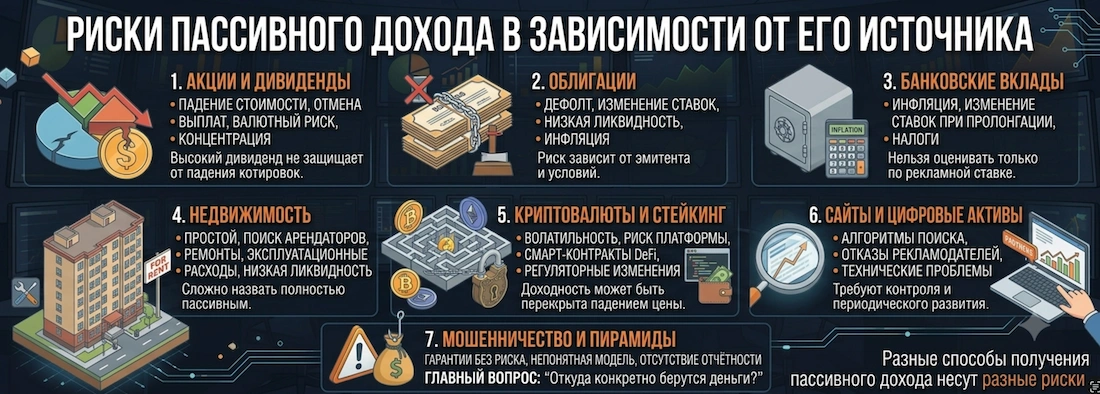
Разные способы получения пассивного дохода несут разные риски. Поэтому нельзя сказать, что существует один универсально безопасный источник.
Акции и дивиденды
Основные риски:
- падение стоимости акций;
- снижение или отмена дивидендов;
- ухудшение финансового положения компании;
- валютный риск при иностранных акциях;
- налоговые изменения;
- концентрация капитала в одном эмитенте.
При этом инвестор должен учитывать сразу две составляющие результата: денежные выплаты и изменение стоимости самого актива. Высокий дивиденд не защищает от падения котировок.
Облигации
Облигации часто воспринимаются как более предсказуемый источник дохода, но они тоже не лишены рисков.
Основные из них:
- дефолт эмитента;
- изменение процентных ставок;
- снижение рыночной стоимости облигации;
- инфляция;
- низкая ликвидность отдельных выпусков.
При этом риск зависит от самого эмитента, срока погашения и условий конкретного выпуска.
Банковские вклады
У депозитов обычно проще структура дохода: банк принимает деньги и выплачивает проценты.
Однако остаются:
- инфляционный риск;
- изменение процентных ставок при размещении новых средств;
- налоговые особенности;
- ограничения и условия досрочного снятия;
- риск превышения суммы, покрываемой системой страхования вкладов, если она применяется в соответствующей юрисдикции.
Поэтому депозит нельзя оценивать только по рекламной процентной ставке.
Недвижимость
Арендная недвижимость может создавать регулярный денежный поток, но назвать его полностью пассивным сложно.
Владелец сталкивается с:
- простоем объекта;
- поиском арендаторов;
- ремонтом;
- повреждением имущества;
- налогами;
- коммунальными и эксплуатационными расходами;
- снижением стоимости недвижимости;
- низкой ликвидностью.
Кроме того, высокая стоимость входа делает недвижимость менее доступной для диверсификации небольшого капитала.
Криптовалюты и стейкинг
Криптовалютный пассивный доход может формироваться через стейкинг, лендинг и другие механизмы. Здесь к обычному рыночному риску добавляются специфические угрозы:
- высокая волатильность самого актива;
- риск платформы;
- технические ошибки;
- взломы;
- риски смарт-контрактов в DeFi;
- ограничения на вывод средств;
- регуляторные изменения.
Например, доходность стейкинга может выглядеть высокой в процентах, но падение стоимости самой криптовалюты способно перекрыть полученные выплаты.
Поэтому при оценке такого инструмента нужно разделять доходность от операции и изменение цены базового актива.
Сайты и цифровые активы
Сайт, приложение, информационный проект или другой цифровой актив тоже может приносить доход без постоянного участия владельца.
Источниками могут быть:
- реклама;
- партнёрские программы;
- подписки;
- продажа цифровых продуктов;
- размещение платного контента.
- Но такой доход зависит от внешних факторов.
Например, поисковый трафик может снизиться после изменения алгоритмов поисковой системы, партнёрская программа может изменить условия, рекламодатель — прекратить сотрудничество, а техническая проблема — привести к потере части аудитории.
Поэтому цифровой актив также требует контроля и периодического развития.
Мошенничество и финансовые пирамиды
Чем сильнее люди хотят получать деньги без постоянной работы, тем активнее появляются предложения «пассивного дохода» с необычно высокой доходностью.
Особенно настораживают предложения, в которых:
- доходность заранее гарантируется независимо от ситуации на рынке;
- обещают высокий процент практически без риска;
- сложно понять, за счёт чего формируется прибыль;
- основной акцент сделан на привлечении новых участников;
- отсутствует прозрачная финансовая информация;
- инвестора торопят с внесением денег;
- вывести средства можно только после дополнительных платежей.
Само по себе обещание высокой доходности ещё не доказывает мошенничество. Но чем сложнее понять экономическую модель проекта, тем осторожнее следует относиться к вложению денег.
Главный вопрос здесь простой: «Откуда конкретно берутся деньги для выплаты моего дохода?».
Если на него невозможно получить понятный ответ, одного привлекательного процента недостаточно для принятия решения.
Психологические риски пассивного дохода
Есть и риск, который невозможно увидеть в финансовом отчёте, — собственное поведение инвестора. После нескольких успешных месяцев человек может решить, что найден надёжный способ заработка, и увеличить вложения.
Затем возникает желание:
- увеличить доходность любой ценой;
- вложить слишком большую часть капитала;
- отказаться от диверсификации;
- использовать кредитные деньги;
- игнорировать первые признаки проблем;
- постоянно менять стратегию после временного снижения дохода.
Получается парадокс: стратегия, которая изначально создавалась для спокойного получения дохода, начинает приводить к постоянным эмоциональным решениям.
Поэтому хороший источник пассивного дохода должен быть не только прибыльным, но и понятным инвестору по уровню риска.
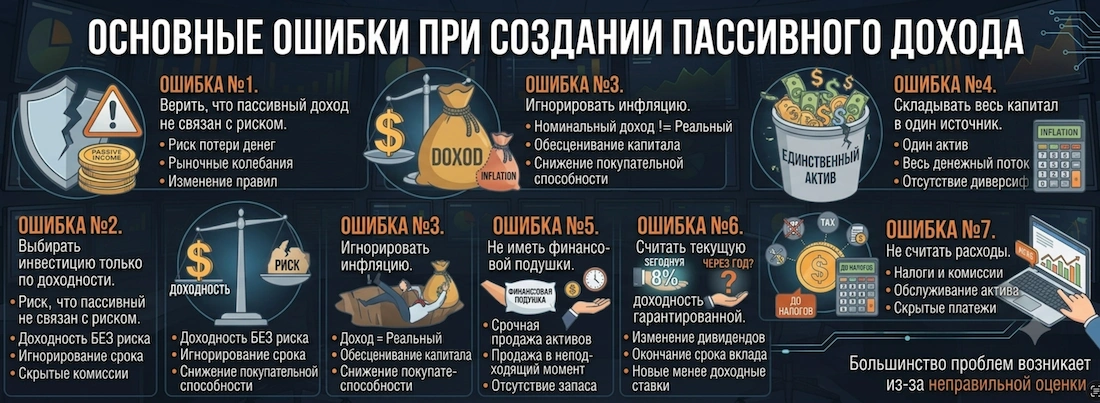
Основные ошибки при создании пассивного дохода
Большинство проблем возникает не из-за самого инструмента, а из-за неправильной оценки его возможностей.
Как снизить риски пассивного дохода
Полностью убрать риски невозможно, но ими можно управлять. Как это делал разобрал в таблице.
| Как снизить риск | Что делать | Какой риск снижает |
|---|---|---|
| Диверсифицировать источники дохода | Не зависеть от одного актива, компании или вида инвестиций | Концентрационный, рыночный, операционный |
| Не гнаться за максимальной доходностью | Сравнивать потенциальную доходность с уровнем риска и возможными потерями | Рыночный, кредитный, риск потери капитала |
| Создать финансовую подушку | Держать часть средств в ликвидной форме, не рассчитывая на инвестиционный доход в экстренной ситуации | Ликвидности, рыночный |
| Считать чистую доходность | Учитывать налоги, комиссии, обслуживание, ремонт, простой и другие расходы | Инфляционный, налоговый, расходный |
| Оценивать источник выплат | Понимать, за счёт чего формируется доход и насколько устойчив этот источник | Кредитный, дефолтный, мошенничества |
| Проверять худший сценарий | Рассчитать, что произойдёт, если доход снизится или полностью прекратится на несколько месяцев | Все основные финансовые риски |
| Не вкладывать весь капитал в один актив | Ограничивать долю одного инструмента в общем капитале | Концентрационный |
| Учитывать инфляцию | Сравнивать доходность не только с нулём, но и с ростом цен | Инфляционный |
| Учитывать валюту дохода и расходов | Оценивать результат в валюте, в которой будут использоваться деньги | Валютный |
| Периодически пересматривать активы | Проверять финансовое состояние компаний, размер выплат, расходы и изменение условий | Рыночный, кредитный, операционный |
| Не использовать кредитные деньги для создания пассивного дохода | Не брать дорогой долг ради получения потенциальной инвестиционной доходности | Риск потери капитала и долговой нагрузки |
Можно ли получать пассивный доход без риска?
Полностью безрискового пассивного дохода практически не бывает. Даже если вероятность потери капитала очень низкая, остаются другие риски: инфляция, изменение условий, снижение реальной покупательной способности денег, налоги или потеря ликвидности.
Поэтому правильнее ставить вопрос не так: «Как получить пассивный доход без риска?».
А так: «Какой уровень риска я готов принять ради определённого дохода и насколько возможные потери соответствуют моим финансовым целям?».
Это принципиально разные подходы.
Как оценить риск пассивного дохода перед вложением денег
Перед тем как вкладывать деньги, можно пройти небольшой чек-лист.
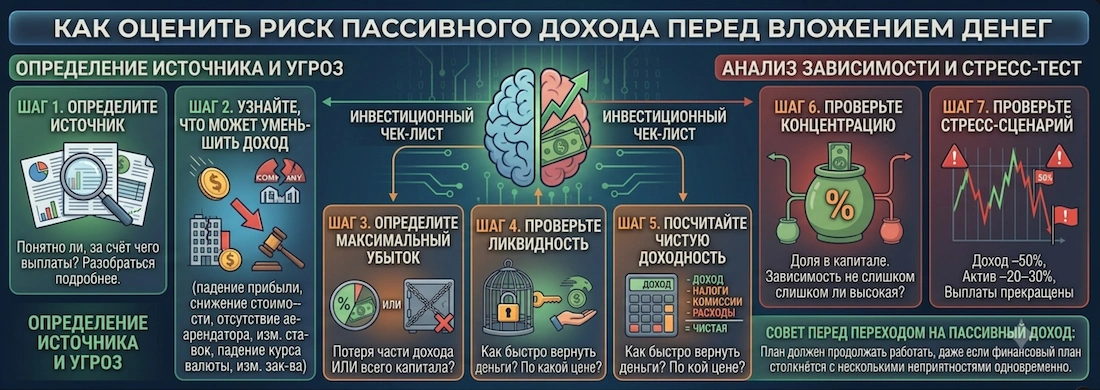
Шаг 1. Определите источник дохода.
Понятно ли, за счёт чего формируются выплаты? Если ответ звучит слишком абстрактно, стоит разобраться подробнее.
Шаг 2. Узнайте, что может уменьшить доход.
Например:
- падение прибыли компании;
- снижение стоимости актива;
- отсутствие арендатора;
- изменение процентных ставок;
- падение курса валюты;
- изменение законодательства.
Шаг 3. Определите максимальный потенциальный убыток.
Можно ли потерять только часть дохода или существует вероятность потери самого капитала? Это один из самых важных вопросов.
Шаг 4. Проверьте ликвидность.
Как быстро можно вернуть деньги? И главное — по какой цене это можно сделать в неблагоприятной ситуации?
Шаг 5. Посчитайте чистую доходность.
Вычтите налоги, комиссии и регулярные расходы.
Шаг 6. Проверьте концентрацию.
Какую долю всего капитала занимает этот источник? Если его проблемы способны полностью остановить ваш денежный поток, зависимость слишком высокая.
Шаг 7. Проверьте стресс-сценарий.
Представьте одновременно несколько неприятных событий:
- доход снизился на 50%;
- актив подешевел на 20–30%;
- выплаты временно прекратились.
Если финансовый план продолжает работать, риск лучше контролируется.
В целом, пассивный доход действительно может стать важной частью личного финансового плана. Он позволяет получать денежный поток от капитала, недвижимости, бизнеса, цифровых активов и других источников. Но слово «пассивный» не означает «гарантированный».
У каждого источника есть свои слабые места: акции могут упасть в цене, дивиденды — сократиться, облигации — столкнуться с дефолтом, недвижимость — простаивать, а доходность инвестиций — оказаться ниже инфляции.
Поэтому главная задача инвестора заключается не в поиске источника с максимально высоким процентом.
Гораздо важнее заранее понимать: сколько денег можно заработать, при каких условиях доход уменьшится, сколько можно потерять и сможет ли финансовый план выдержать такой сценарий. Именно такой подход позволяет рассматривать пассивный доход не как обещание лёгких денег, а как часть продуманной финансовой стратегии.